
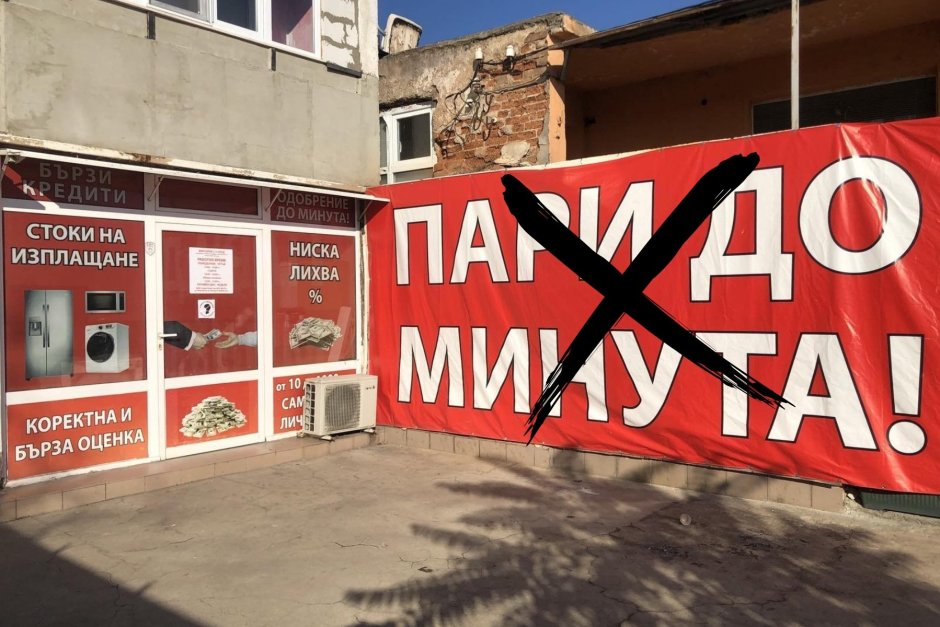
Нов законопроект предвижда сериозно увеличение на допустимото оскъпяване при малките заеми и премахва досегашното ограничение за обезщетенията при просрочие.
Правителството на Румен Радев предлага промени, които могат сериозно да променят правилата за бързите кредити в България.
Новият Закон за потребителския кредит, одобрен от кабинета на 27 август, предвижда изключение от досегашния таван на годишния процент на разходите за заемите до размера на три минимални работни заплати. Проектът предстои да бъде разгледан от Народното събрание.
При сегашните правила ГПР по потребителските кредити не може да надхвърля пет пъти законната лихва. Към септември 2026 г. това означава максимум 52% годишно.
Ако новите текстове бъдат приети, при кредитите до 1860,60 евро ще се прилага друг таван, наречен „общ разход по кредита“.
При заем със срок до един месец допълнителните разходи ще могат да достигат 20% от главницата, при срок до три месеца – 30%, а при по-дълъг период – цели 100% от главницата.
Така при заем от 1860 евро, който трябва да бъде върнат за четири или повече месеца, общото оскъпяване би могло да достигне още 1860 евро. На практика потребителят би върнал до 3720 евро.
Още една сериозна промяна засяга хората, които закъсняват с плащанията. От новия проект е отпаднало досегашното правило обезщетението при просрочие да не надвишава законната лихва.
Така размерът на санкцията при забавяне ще зависи от записаното в договора, а при евентуален спор съдът ще трябва да преценява дали конкретната неустойка не е прекомерна или неравноправна.
Проектът обаче съдържа и мерки в защита на потребителите. Предвижда се по-задълбочена оценка на кредитоспособността, задължителна проверка в Централния кредитен регистър и нови ограничения при използването на записи на заповед.
Особено спорен остава въпросът с хазартно уязвимите лица. Фирмите от сектора са поискали достъп до специалния регистър, за да могат да преценяват риска при отпускане на заем, но правителството не е приело предложението.
Ако парламентът одобри законопроекта в този му вид, за част от най-малките бързи кредити досегашните ограничения върху оскъпяването ще бъдат заменени с доста по-високи допустими разходи.
Именно тази промяна вече предизвиква сериозни въпроси дали новите правила няма да направят малките заеми значително по-скъпи за хората, които най-често прибягват до тях.